Kauf auf Rechnung: Neue Regeln ab 20. November 2026
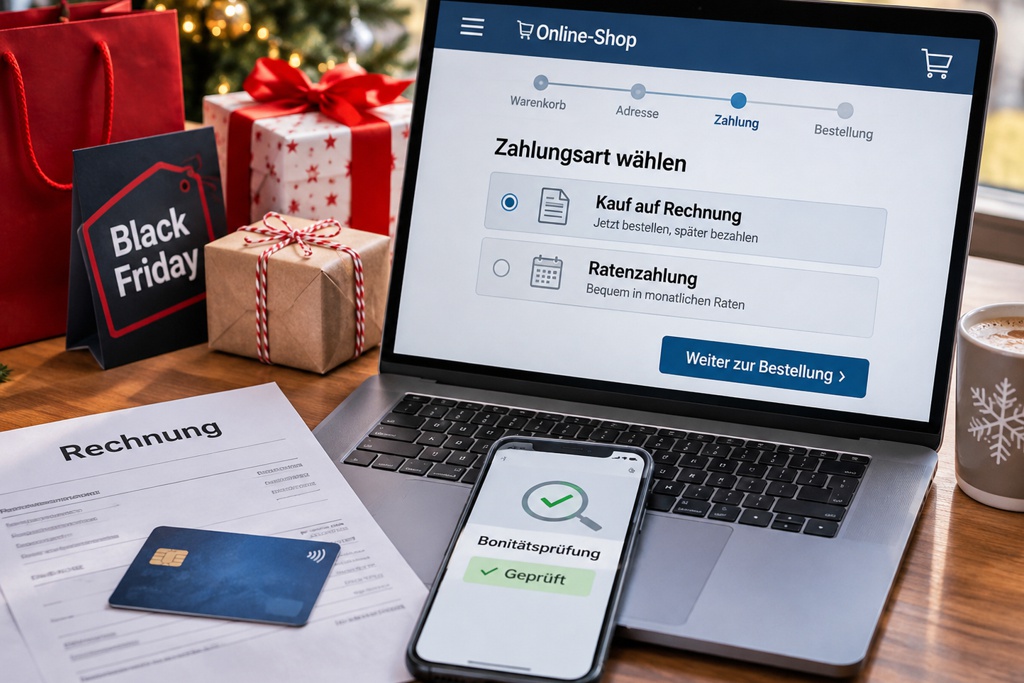
Für Millionen Verbraucher gehört es längst zum Alltag beim Online-Shopping, heute zu bestellen und erst später zu bezahlen. Doch ab dem 20. November 2026 gelten in Deutschland strengere Regeln für viele Rechnungskäufe, Ratenzahlungen und Kleinkredite. Besonders kurz vor Black Friday und dem Weihnachtsgeschäft könnten sich die Änderungen bemerkbar machen. Händler und Zahlungsdienstleister müssen dann genauer prüfen, wem sie eine Finanzierung ermöglichen.
Warum die EU den Rechnungskauf stärker reguliert
Ob Kleidung, Elektronik oder Weihnachtsgeschenke: Viele Online-Shops bieten inzwischen die Möglichkeit, Waren sofort zu bestellen und erst Wochen später zu bezahlen. Besonders beliebt sind sogenannte „Buy now, pay later“-Angebote (BNPL), also „Jetzt kaufen, später bezahlen“.
Häufig erfolgt die Abwicklung über Zahlungsdienstleister wie Klarna oder PayPal. Je nach Angebot wird der Rechnungsbetrag erst nach einer bestimmten Frist oder in mehreren monatlichen Raten fällig.
Das Problem: Wer mehrere Einkäufe auf diese Weise finanziert, kann schnell den Überblick über offene Rechnungen verlieren. Einzelne Beträge von 30 oder 50 Euro wirken zunächst harmlos. Zusammen können daraus jedoch erhebliche Zahlungsverpflichtungen entstehen.
Die Europäische Union reagiert darauf mit der überarbeiteten Verbraucherkreditrichtlinie (EU) 2023/2225, die Deutschland bereits in nationales Recht umgesetzt hat. Ab dem 20. November 2026 werden die neuen Vorschriften für entsprechende Neuverträge angewendet.
Was ändert sich beim Kauf auf Rechnung?
Die wichtigste Neuerung betrifft den Anwendungsbereich des Verbraucherkreditrechts. Bisher waren bestimmte Finanzierungsmodelle von vielen Vorschriften ausgenommen. Dazu gehörten insbesondere zinsfreie Darlehen, Kredite unter 200 Euro und kurzfristige Finanzierungen.
Künftig können auch solche Angebote unter die Verbraucherschutzregeln fallen. Dabei spielt es grundsätzlich keine Rolle, ob eine Finanzierung nur wenige Wochen dauert oder ausdrücklich als kostenlos beworben wird.
Für Verbraucher ergeben sich mehrere Änderungen.
1. Strengere Bonitätsprüfung auch bei kleinen Beträgen
Kreditgeber müssen künftig genauer prüfen, ob Kunden ihre Zahlungsverpflichtungen voraussichtlich erfüllen können. Diese Prüfung betrifft auch viele kleine oder zinsfreie Finanzierungen.
Dabei können beispielsweise Einkommen, bestehende Schulden und regelmäßige Ausgaben berücksichtigt werden. Die Anforderungen müssen zur Höhe, Laufzeit und zum Risiko des jeweiligen Kredits passen.
Dadurch könnte eine Ratenzahlung häufiger abgelehnt werden, wenn Zweifel an der Rückzahlungsfähigkeit bestehen. Eine verpflichtende SCHUFA-Abfrage bei jedem Rechnungskauf ist allerdings nicht vorgesehen.
2. Mehr Transparenz bei Kosten und Vertragsbedingungen
Finanzierungsanbieter müssen vor Vertragsabschluss verständlicher über die wesentlichen Kreditbedingungen informieren. Dazu gehören insbesondere Laufzeit, Rückzahlungsbeträge, mögliche Zinsen und Gebühren sowie die Folgen verspäteter Zahlungen.
Auch die Werbung wird stärker reguliert. So dürfen Anbieter beispielsweise nicht den irreführenden Eindruck vermitteln, dass ein Kredit die finanzielle Situation verbessert.
3. Mehr Rechte bei automatischen Kreditentscheidungen
Viele Zahlungsdienstleister entscheiden innerhalb weniger Sekunden, ob eine Finanzierung genehmigt wird. Dafür werden häufig automatisierte Verfahren eingesetzt.
Künftig erhalten Verbraucher zusätzliche Rechte. Beruht eine Kreditwürdigkeitsprüfung auf der automatisierten Verarbeitung personenbezogener Daten, können sie unter den gesetzlichen Voraussetzungen eine verständliche Erklärung und eine Überprüfung durch eine natürliche Person verlangen.
Außerdem dürfen bestimmte sensible Informationen und personenbezogene Daten aus sozialen Netzwerken nicht für die Kreditwürdigkeitsprüfung verwendet werden.
4. Besserer Schutz bei Zahlungsschwierigkeiten
Geraten Kreditnehmer in finanzielle Schwierigkeiten, müssen Kreditgeber angemessene Maßnahmen zur Erleichterung der Rückzahlung berücksichtigen bzw. anbieten.
Dazu können beispielsweise ein Zahlungsaufschub, eine längere Laufzeit oder angepasste Raten gehören. Welche Möglichkeiten im Einzelfall bestehen, hängt von den gesetzlichen Voraussetzungen und der konkreten Situation ab.
Ist der klassische Rechnungskauf weiterhin möglich?
Ja, nicht jeder Rechnungskauf wird automatisch zu einem regulierten Verbraucherkredit.
Eine wichtige Ausnahme betrifft Händler, die ihren Kunden selbst einen kurzen, kostenlosen Zahlungsaufschub gewähren. Dafür müssen mehrere Voraussetzungen erfüllt sein.
So darf beispielsweise kein externer Anbieter die Finanzierung übernehmen, die Zahlungsfrist darf höchstens 50 Tage nach Lieferung betragen und bei Verzug dürfen nur begrenzte Kosten entstehen.
Für bestimmte große Online-Anbieter gelten strengere Bedingungen. Bei ihnen ist die entsprechende Ausnahme auf maximal 14 Tage begrenzt. Zusätzlich darf die Finanzierung nicht an einen Dritten übertragen werden.
Damit bleibt ein gewöhnlicher Rechnungskauf mit kurzer Zahlungsfrist vielfach möglich, ohne dass sämtliche neuen Kreditvorschriften angewendet werden müssen.
Tabelle: Welche Zahlungsarten sind betroffen?
Die folgende Übersicht zeigt die wichtigsten Unterschiede ab dem 20. November 2026.
| Zahlungsart | Neue Kreditregeln |
|---|---|
| Sofortzahlung per Überweisung oder Karte | In der Regel nicht betroffen |
| Kostenloser Rechnungskauf direkt beim Händler, bis 50 Tage | Bei Erfüllung aller Ausnahmebedingungen nicht betroffen |
| Kostenloser Rechnungskauf bei bestimmten großen Online-Anbietern, bis 14 Tage | Unter zusätzlichen Voraussetzungen ausgenommen |
| Ratenzahlung über einen Finanzierungsanbieter | In der Regel betroffen |
| Zinsfreie Finanzierung über mehrere Monate | Grundsätzlich betroffen |
| Kleinkredit unter 200 Euro | Grundsätzlich betroffen |
Hinweis: Die rechtliche Einstufung hängt vom konkreten Zahlungsmodell, den Vertragsbedingungen und der Rolle möglicher Drittanbieter ab.
Welche Auswirkungen hat das auf Klarna, PayPal und andere Zahlungsdienste?
Besonders betroffen sind Geschäftsmodelle, bei denen externe Zahlungsdienstleister Verbrauchern einen Zahlungsaufschub oder eine Ratenfinanzierung ermöglichen.
Anbieter wie Klarna oder PayPal müssen bei entsprechenden Kreditprodukten die erweiterten gesetzlichen Vorgaben beachten. Dazu gehören insbesondere die Kreditwürdigkeitsprüfung und zusätzliche Informationspflichten.
Dadurch könnte der Bezahlvorgang für Kunden etwas umfangreicher werden. Möglicherweise werden zusätzliche Angaben benötigt oder einzelne Finanzierungsoptionen stehen nicht mehr zur Verfügung.
Das bedeutet jedoch nicht, dass diese Zahlungsdienste künftig generell strengere Voraussetzungen für jede Zahlung anwenden müssen. Ausschlaggebend ist, ob das jeweilige Angebot rechtlich als regulierter Kredit oder als ausgenommener Zahlungsaufschub gilt.
Black Friday 2026: Welche Folgen haben die Änderungen?
Der Zeitpunkt ist bemerkenswert, denn die neuen Regeln gelten unmittelbar vor den großen Rabattaktionen Ende November und damit mitten in der Vorbereitung auf das Weihnachtsgeschäft.
Gerade während des Black Fridays werden Verbraucher:innen mit zeitlich begrenzten Sonderangeboten und attraktiven Finanzierungsmöglichkeiten angesprochen. Ein teurer Fernseher oder ein neues Smartphone erscheint oft erschwinglicher, wenn der Kaufpreis auf mehrere kleine Raten verteilt wird.
Die neuen Vorschriften sollen verhindern, dass solche Finanzierungen ohne ausreichende Prüfung vergeben werden.
Trotzdem bleibt die Eigenverantwortung wichtig. Denn auch ein genehmigter und zinsfreier Kredit muss vollständig zurückgezahlt werden. Wer mehrere Ratenkäufe kombiniert, kann sein monatliches Budget erheblich belasten.
Ein Beispiel verdeutlicht das Risiko: Werden ein Smartphone für 600 Euro, ein Fernseher für 900 Euro und Weihnachtsgeschenke für 300 Euro jeweils über sechs zinsfreie Monatsraten finanziert, entstehen daraus monatliche Verpflichtungen von insgesamt 300 Euro.
In diesem Rechenbeispiel fallen keine zusätzlichen Zinsen an. Dennoch fehlt das Geld sechs Monate lang für andere Ausgaben.
Welche Rechte haben Verbraucher künftig beim Widerruf?
Für Verbraucherkreditverträge besteht grundsätzlich ein 14-tägiges Widerrufsrecht. Durch die neuen Vorschriften werden auch bislang ausgenommene Finanzierungen häufiger von entsprechenden Schutzrechten erfasst.
Zudem wird die Höchstfrist bei fehlenden oder fehlerhaften Pflichtinformationen neu geregelt. In vielen dieser Fälle endet das Widerrufsrecht spätestens zwölf Monate und 14 Tage nach Vertragsschluss. Bei einer fehlenden Belehrung über das Widerrufsrecht können allerdings Ausnahmen gelten.
Auch für neu eingeräumte Dispokredite auf Girokonten wird ein 14-tägiges Widerrufsrecht eingeführt.
Der Widerruf eines Kreditvertrags ist dabei vom gesetzlichen Widerrufsrecht bei Online-Warenkäufen zu unterscheiden.
Fazit: Mehr Verbraucherschutz, aber kein Ende des Rechnungskaufs
Mit den neuen EU-Regeln verändert sich der Umgang mit kleinen und kurzfristigen Finanzierungen in Deutschland deutlich. Ab dem 20. November 2026 müssen viele Anbieter auch bei zinsfreien Krediten und niedrigen Beträgen strengere Verbraucherschutzvorgaben beachten.
Für Verbraucher bedeutet das mehr Transparenz und zusätzliche Rechte, möglicherweise aber auch aufwendigere Prüfungen oder häufiger abgelehnte Finanzierungen.
Der klassische Rechnungskauf bleibt weiterhin möglich, sofern die gesetzlichen Ausnahmebedingungen erfüllt sind. Besonders bei Ratenzahlungen und Finanzierungen über externe Zahlungsdienste können sich hingegen Änderungen ergeben.
Pünktlich zum Black Friday 2026 soll so ein besserer Schutz vor Überschuldung entstehen. Denn auch wenn ein Einkauf erst später bezahlt werden muss, bleibt der volle Kaufpreis eine finanzielle Verpflichtung.